
เทรนด์เกษตรแม่นยำกับกระแสการปลูกเมลอนในโรงเรือน
ในช่วงหลายปีที่ผ่านมา “การปลูกเมลอนญี่ปุ่นในโรงเรือน” กลายเป็นหนึ่งในเทรนด์เกษตรมูลค่าสูงที่ได้รับความสนใจอย่างกว้างขวาง ทั้งจากกลุ่ม Young Smart Farmer และผู้ที่ต้องการปรับเปลี่ยนพื้นที่ว่างมาสร้างรายได้เสริม จุดดึงดูดสำคัญคือภาพลักษณ์ผลไม้เกรดพรีเมียม รสชาติหวานฉ่ำ มีลวดลายตาข่ายสวยงาม และสามารถจำหน่ายได้ในราคาสูงถึงกิโลกรัมละ 80–150 บาท หรือผลละ 150–250 บาท
อย่างไรก็ตาม ในกระแสที่ถูกนำเสนอตามสื่อสังคมออนไลน์ มักมีการอ้างตัวเลขรายได้หลักแสนบาทต่อโรงเรือนโดยละเลยข้อเท็จจริงทางเศรษฐศาสตร์ที่สำคัญ โดยเฉพาะ การแยกเงินลงทุนโครงสร้างโรงเรือนก้อนแรก (Capital Expenditure: CapEx) ออกจากต้นทุนการผลิตหมุนเวียนต่อรุ่น (Operating Expenditure: OpEx) รวมถึงความชำนาญในการผสมเกสรด้วยมือ และข้อจำกัดด้านช่องทางจัดจำหน่าย หากไม่มีการวางแผนตลาดล่วงหน้า เกษตรกรอาจต้องเผชิญกับภาวะขาดทุนทางบัญชีหรือมีระยะคืนทุนยาวนานกว่าที่คาดการณ์ไว้
บทความนี้จึงนำข้อมูลเชิงประจักษ์จากงานวิจัยภาคสนามเรื่อง การวิเคราะห์ต้นทุนและผลตอบแทนการปลูกเมล่อนของกลุ่มสมาชิกเกษตรกรสหกรณ์นิคมแม่สอด จังหวัดตาก (เนตรนภา แววกระโทก และ กันต์กนิษฐ์ จูรัตน์, วารสารการจัดการและการพัฒนาท้องถิ่น ปีที่ 4 ฉบับที่ 2, 2564) ผสานกับแนวทางวิชาการจาก คู่มือการปลูกเมล่อนและแคนตาลูป กรมส่งเสริมการเกษตร (2565) มาวิเคราะห์โครงสร้างต้นทุน รายได้จริง และจุดคุ้มทุนอย่างเป็นรูปธรรม
สรุปตัวเลขทางเศรษฐศาสตร์เมลอนในโรงเรือน 100 ตารางวา
ภาพรวมตัวเลขการเงินจากการศึกษากลุ่มเกษตรกรตัวอย่างในพื้นที่ 100 ตารางวา (400 ตารางเมตร) มีรายละเอียดสำคัญดังนี้:
- เงินลงทุนสินทรัพย์เริ่มต้นปีแรก (CapEx): 91,100 บาท (โครงสร้างโรงเรือนเหล็ก มุ้งตาข่ายกันแมลง พลาสติกคลุมหลังคา และระบบน้ำหยด)
- ค่าเสื่อมราคาโรงเรือนและอุปกรณ์เฉลี่ยต่อรุ่น: 16,768 บาทต่อรุ่น (คิดเป็น 50,304 บาทต่อปี สำหรับการปลูก 3 รุ่น)
- ต้นทุนดำเนินงานผันแปรต่อรุ่น (OpEx): 20,897 บาทต่อรุ่น (คิดเป็น 62,691 บาทต่อปี)
- ผลผลิตเมลอนเกรดคุณภาพที่ขายได้จริง: 1,100 กิโลกรัมต่อรุ่น (3,300 กิโลกรัมต่อปี)
- ยอดขายรวมต่อรุ่น (กรณีฐาน): 98,200 บาทต่อรุ่น (คิดเป็นยอดขายรวม 294,600 บาทต่อปี)
- กำไรดำเนินงานเงินสดต่อรุ่น (ก่อนหักค่าเสื่อม): 77,303 บาทต่อรุ่น (คิดเป็น 231,909 บาทต่อปี)
- กำไรสุทธิทางบัญชีหลังหักค่าเสื่อมราคาและต้นทุนสมบูรณ์: เฉลี่ย 25,253 บาทต่อรุ่น (คิดเป็น 75,759 บาทต่อปี)
- ระยะเวลาคืนทุนเงินลงทุนโรงเรือนเริ่มต้น: ประมาณ 1.2 รุ่นการผลิต (ราว 5–6 เดือน) ในแง่กระแสเงินสดดำเนินงาน หรือประมาณ 3.6 รุ่น (ราว 1.2 ปี) ในแง่กำไรสุทธิทางบัญชี
สมมติฐานและเงื่อนไขการผลิต
การวิเคราะห์ในบทความนี้อ้างอิงภายใต้เงื่อนไขและสมมติฐานทางเทคนิคการเกษตรที่สอดคล้องกับสภาพความเป็นจริง ดังนี้:
| รายการสมมติฐาน | รายละเอียดและค่าที่กำหนด |
|---|---|
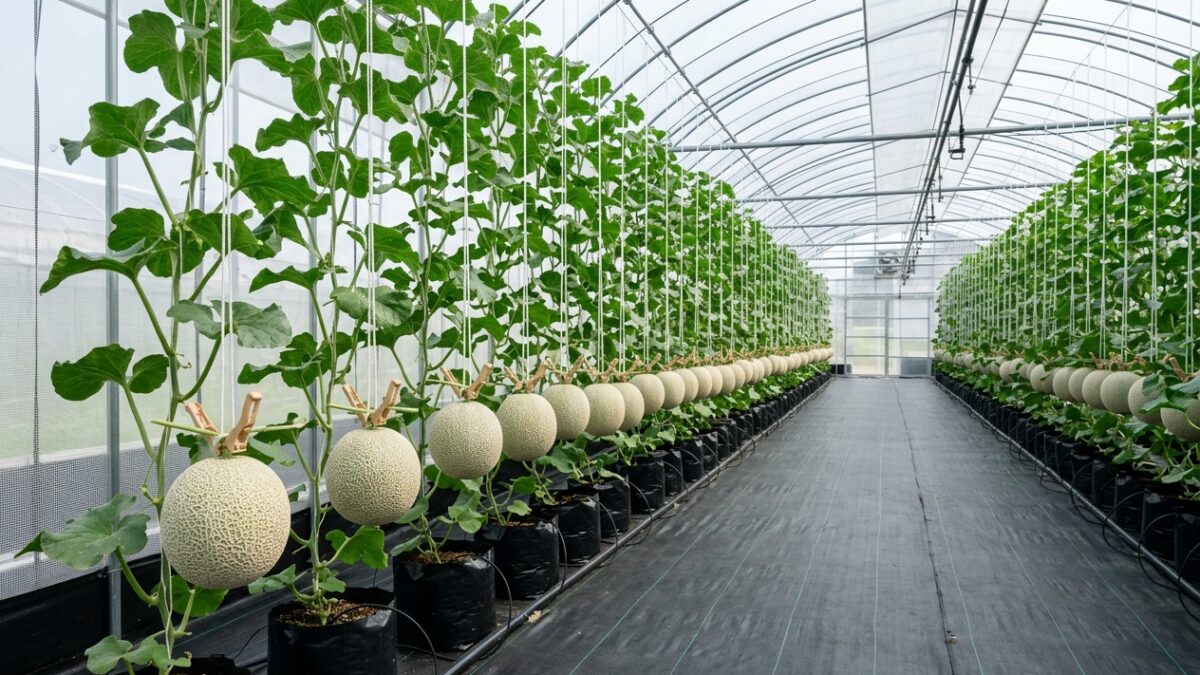
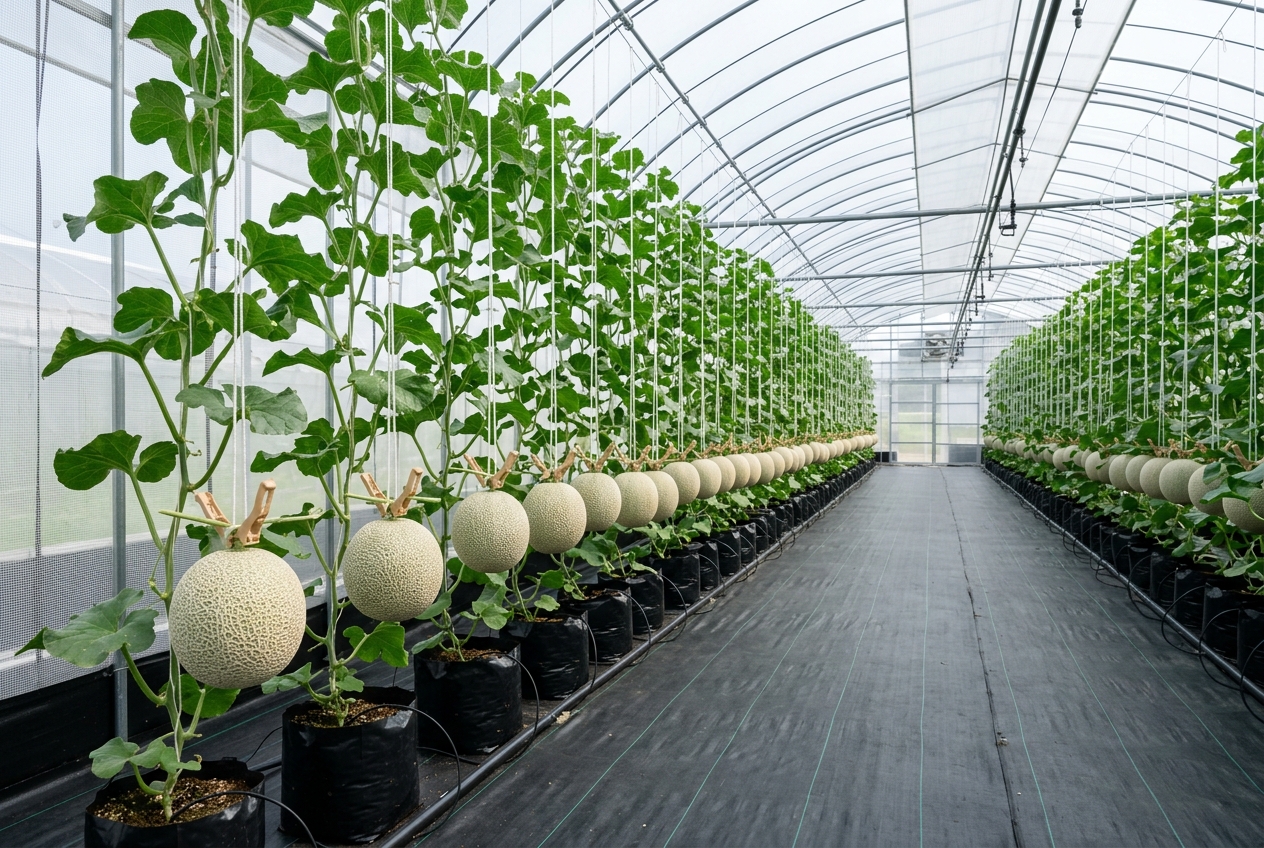
| พื้นที่และระบบปลูก | โรงเรือนแบบปิดขนาด 100 ตารางวา (400 ตร.ม.) โครงสร้างเหล็ก มุ้งตาข่ายกันแมลงขนาด 32–40 mesh หลังคาพลาสติกกัน UV |
| ระบบให้น้ำและธาตุอาหาร | ระบบน้ำหยดอัตโนมัติร่วมกับการให้ปุ๋ยละลายน้ำ (Fertigation) ปลูกลงถุงขุยมะพร้าวหรือแปลงยกร่องปูพลาสติกคลุมดิน |
| พันธุ์และจำนวนต้นปลูก | เมลอนสายพันธุ์ลูกผสมญี่ปุ่น (F1 Hybrid) เช่น พันธุ์เนื้อเขียวหรือเนื้อส้ม จำนวน 800–1,000 ต้นต่อโรงเรือน |
| การไว้ผลต่อต้น | ไว้ผลเกรด A เพียง 1 ผลต่อ 1 ต้น ในช่วงข้อใบที่ 9–13 เพื่อให้ได้ผลผลิตขนาด 1.2–1.5 กิโลกรัมต่อผล และความหวานไม่ต่ำกว่า 12–14 บริกซ์ |
| วงจรการผลิตและรอบต่อปี | อายุปลูกถึงเก็บเกี่ยว 70–75 วัน พักแปลงทำความสะอาดและอบฆ่าเชื้อ 20 วัน รวมรอบละประมาณ 95 วัน ทำได้จริงปีละ 3 รุ่น (ไม่ควรเกิน 3 รุ่นเพื่อตัดวงจรโรค) |
| พื้นที่ศึกษาอ้างอิง | กลุ่มเกษตรกรสมาชิกสหกรณ์นิคมแม่สอด ตำบลแม่กาษา อำเภอแม่สอด จังหวัดตาก |
โครงสร้างเงินลงทุนเริ่มต้นและต้นทุนดำเนินงานต่อรุ่น
สิ่งผิดพลาดที่พบบ่อยในการคิดกำไรเมลอน คือการนำเงินสร้างโรงเรือนไปหักออกจากยอดขายรอบแรกทั้งหมด หรือในทางกลับกันคือไม่คิดค่าเสื่อมราคาโรงเรือนเลย ซึ่งทำให้ตัวเลขคลาดเคลื่อน โครงสร้างต้นทุนที่แท้จริงต้องแยกออกเป็น 2 หมวด:
1. เงินลงทุนสินทรัพย์ถาวรเริ่มต้น (CapEx)
เงินก้อนนี้จ่ายครั้งเดียวในปีแรก มีมูลค่ารวม 91,100 บาท ประกอบด้วยโครงสร้างโรงเรือนเหล็ก มุ้งกันแมลง พลาสติกหลังคา ระบบท่อส่งน้ำ ปั๊มน้ำ และระบบน้ำหยด โดยอุปกรณ์มีอายุการใช้งานเฉลี่ย 3–10 ปี และถูกทยอยตัดเป็นค่าเสื่อมราคาเฉลี่ยรุ่นละ 16,768 บาท
2. ต้นทุนการผลิตหมุนเวียนต่อรุ่น (OpEx)
ต้นทุนดำเนินงานจริงในแต่ละรอบการผลิตมีมูลค่ารวม 20,897 บาท โดยมีสัดส่วนจำแนกตามตารางด้านล่าง:
| หมวดค่าใช้จ่ายต่อรุ่น | จำนวนเงิน (บาท) | สัดส่วน (%) | รายละเอียดเนื้องานและวัสดุ |
|---|---|---|---|
| ค่าแรงงาน (Labor Cost) | 10,050 | 48.09% | เตรียมโรงเรือน เพาะกล้า ย้ายปลูก ผสมเกสรด้วยมือช่วงเช้า แขวนผล จัดแต่งกิ่งแขนง และเก็บเกี่ยว |
| ค่าปุ๋ยและธาตุอาหาร (Fertilizers) | 6,507 | 31.13% | สารละลายธาตุอาหาร A-B สำหรับระบบน้ำหยด ปุ๋ยแคลเซียมโบรอน และปุ๋ยสูตรสะสมน้ำตาลช่วงก่อนเก็บเกี่ยว |
| ค่าเมล็ดพันธุ์ (Seeds) | 800 | 3.83% | เมล็ดพันธุ์เมลอนลูกผสม F1 นำเข้า อัตราความงอกสูงและทนทานต่อโรคทางใบ |
| ค่าใช้จ่ายอื่น ๆ (Utilities & Misc) | 3,540 | 16.94% | ค่าน้ำ ค่าไฟฟ้าปั๊มน้ำ เชือกแขวนผล ถุงปลูก สารชีวภัณฑ์ไตรโคเดอร์มา และวัสดุคัดเกรด |
| รวมต้นทุนดำเนินงานต่อรุ่น (OpEx) | 20,897 | 100.00% | คิดเป็น 62,691 บาทต่อปี (3 รุ่น) |
หมายเหตุ: ค่าแรงงานคิดเป็นสัดส่วนสูงถึง 48.09% เนื่องจากเมลอนเป็นพืชที่ต้องการความประณีตสูง หากเกษตรกรและสมาชิกในครอบครัวลงแรงเอง สัดส่วนนี้จะกลายเป็นเงินสดคงเหลือของครัวเรือน
ผลผลิตจริง ช่องทางจำหน่าย และการคำนวณรายได้
จากการปลูกเมลอนประมาณ 800–1,000 ต้นในพื้นที่ 100 ตารางวา โดยไว้ผล 1 ผลต่อต้น จะได้ผลผลิตเมลอนเกรดพรีเมียมที่ผ่านการคัดเกรดรวม 1,100 กิโลกรัมต่อรุ่น (เฉลี่ยผลละ 1.3–1.5 กก. รวมราว 750–850 ผล หลังหักผลแคระแกร็นและผลบิดเบี้ยว)
ในงานวิจัยพื้นที่แม่สอด เกษตรกรกระจายผลผลิตผ่าน 2 ช่องทางหลัก เพื่อลดความเสี่ยงจากการกระจุกตัวของผลผลิต:
- ช่องทางขายส่ง (พ่อค้าคนกลาง/ตลาดผลไม้คุณภาพ): ปริมาณ 510 กิโลกรัม ที่ราคาเฉลี่ย 100 บาท/กิโลกรัม เป็นเงิน 51,000 บาท
- ช่องทางขายปลีก (หน้าฟาร์ม/ผู้บริโภคทั่วไป/ตลาดชุมชน): ปริมาณ 590 กิโลกรัม ที่ราคาเฉลี่ย 80 บาท/กิโลกรัม เป็นเงิน 47,200 บาท
ยอดขายรวมต่อรุ่น = 51,000 + 47,200 = 98,200 บาทต่อรุ่น (คิดเป็นราคาถัวเฉลี่ยถ่วงน้ำหนัก 89.27 บาท/กิโลกรัม)
เมื่อคำนวณในรอบ 1 ปี ซึ่งสามารถปลูกและเก็บเกี่ยวได้จริง 3 รุ่นการผลิต จะได้:
- ยอดขายรวมต่อปี = 98,200 บาท × 3 รุ่น = 294,600 บาทต่อปี
- ต้นทุนผันแปรต่อปี = 20,897 บาท × 3 รุ่น = 62,691 บาทต่อปี
- ส่วนต่างกระแสเงินสดจากการดำเนินงานต่อปี = 294,600 − 62,691 = 231,909 บาทต่อปี
- กำไรสุทธิทางบัญชีหลังหักค่าเสื่อมราคาโรงเรือนครบถ้วน = 25,253 บาท × 3 รุ่น = 75,759 บาทต่อปี
การวิเคราะห์จุดคุ้มทุน (Break-Even Analysis)
การเข้าใจจุดคุ้มทุนจะช่วยให้เกษตรกรประเมินความเสี่ยงได้ว่า หากเกิดวิกฤตราคาตกต่ำหรือผลผลิตเสียหาย จะต้องขายได้ในระดับใดจึงจะไม่ขาดทุน:
1. ราคาคุ้มทุนเฉลี่ยต่อกิโลกรัม (Break-Even Price)
- ราคาคุ้มทุนเฉพาะต้นทุนดำเนินงาน (Cash Break-Even):
สูตร: ต้นทุนผันแปรต่อรุ่น ÷ ปริมาณผลผลิต = 20,897 บาท ÷ 1,100 กิโลกรัม = 19.00 บาทต่อกิโลกรัม
ความหมาย: หากขายได้ราคาสูงกว่า 19.00 บาท/กก. การผลิตในรุ่นนั้นจะไม่ขาดทุนเงินสดหมุนเวียน - ราคาคุ้มทุนรวมค่าเสื่อมราคาโรงเรือน (Total Cost Break-Even):
สูตร: (ต้นทุนผันแปร + ค่าเสื่อมราคาต่อรุ่น) ÷ ปริมาณผลผลิต = (20,897 + 16,768) ÷ 1,100 = 34.24 บาทต่อกิโลกรัม
ความหมาย: เพื่อให้ครอบคลุมทั้งค่าใช้จ่ายดำเนินงานและการคืนทุนโรงเรือน ต้องขายได้ราคาไม่ต่ำกว่า 34.24 บาท/กก.
2. ปริมาณผลผลิตคุ้มทุนต่อรุ่น (Break-Even Quantity)
เมื่อกำหนดให้ราคาขายเฉลี่ยคงที่ตามกรณีฐานที่ 89.27 บาทต่อกิโลกรัม:
- ปริมาณคุ้มทุนเฉพาะต้นทุนดำเนินงาน: 20,897 ÷ 89.27 = 234.09 กิโลกรัม (คิดเป็นผลผลิตเพียง 21.3% ของผลผลิตทั้งหมด)
- ปริมาณคุ้มทุนรวมค่าเสื่อมราคาโรงเรือน: 37,665 ÷ 89.27 = 421.92 กิโลกรัม (คิดเป็นผลผลิตประมาณ 38.4% ของโรงเรือน)
เปรียบเทียบผลตอบแทน 3 สถานการณ์ (Scenarios Analysis)
ราคาผลไม้พรีเมียมมีความผันผวนตามคุณภาพ รูปลักษณ์ และช่องทางตลาด ตารางด้านล่างเปรียบเทียบผลตอบแทนระหว่างกรณีตลาดแย่ กรณีฐาน และกรณีตลาดพรีเมียม:
| ตัวชี้วัดทางการเงิน | กรณีราคาต่ำ (ตลาดเหมาสวน) | กรณีฐาน (ข้อมูลวิจัยจริง) | กรณีราคาสูง (ของฝาก/ออนไลน์) |
|---|---|---|---|
| ผลผลิตสมบูรณ์ต่อรุ่น (กก.) | 900 | 1,100 | 1,200 |
| ราคาขายเฉลี่ย (บาท/กก.) | 40.00 | 89.27 | 108.00 |
| ยอดขายรวมต่อรุ่น (บาท) | 36,000 | 98,200 | 129,600 |
| ต้นทุนดำเนินงานต่อรุ่น (บาท) | 20,897 | 20,897 | 22,000 |
| ส่วนต่างเงินสดต่อรุ่น (บาท) | +15,103 | +77,303 | +107,600 |
| ค่าเสื่อมราคาโรงเรือนต่อรุ่น (บาท) | 16,768 | 16,768 | 16,768 |
| กำไรสุทธิทางบัญชีต่อรุ่น (บาท) | -1,665 (ขาดทุน) | +25,253 | +90,832 |
| ยอดขายต่อปี (3 รุ่น) | 108,000 | 294,600 | 388,800 |
| กำไรสุทธิทางบัญชีต่อปี (3 รุ่น) | -4,995 (ขาดทุน) | +75,759 | +272,496 |
จากตารางจะเห็นได้ชัดว่า ในกรณีที่ไม่มีตลาดพรีเมียมรองรับและต้องขายเหมาหน้าสวนในราคา 40 บาท/กก. แม้เกษตรกรจะยังคงมีกระแสเงินสดหมุนเวียนบวก 15,103 บาทต่อรุ่น แต่เมื่อคิดต้นทุนค่าเสื่อมราคาโรงเรือนจะพบว่า ขาดทุนทางบัญชีรุ่นละ 1,665 บาท ซึ่งหมายความว่าจะไม่สามารถเก็บเงินสะสมไว้ซ่อมแซมหรือสร้างโรงเรือนใหม่ได้เมื่อโรงเรือนหมดอายุการใช้งาน
ความเสี่ยงสำคัญและข้อควรระวังในเทรนด์เมลอนโรงเรือน
แม้ว่าการปลูกเมลอนในโรงเรือนจะเป็นทางเลือกที่มีศักยภาพ แต่ผู้เริ่มต้นจำเป็นต้องตระหนักถึงความเสี่ยงสำคัญ 4 ประการ:
- ความเสี่ยงด้านทักษะและความประณีตในการดูแล: เมลอนต้องผสมเกสรด้วยมือทีละดอกในช่วงเวลาจำกัด 06.00–09.00 น. หากสภาพอากาศร้อนจัดเกิน 35 องศาเซลเซียส ละอองเกสรจะเป็นหมันและผสมไม่ติด ส่งผลให้สูญเสียผลผลิตทั้งรุ่น นอกจากนี้การควบคุมน้ำและปุ๋ยในช่วง 10–14 วันก่อนเก็บเกี่ยวมีความสำคัญยิ่งต่อการสร้างลายตาข่ายและการสะสมน้ำตาล
- ความเสี่ยงด้านศัตรูพืชขนาดเล็ก: แม้โรงเรือนจะป้องกันหนอนและผีเสื้อได้ดี แต่มุ้งตาข่ายไม่สามารถป้องกันเพลี้ยไฟ แมลงหวี่ขาว และไรแดงได้อย่างสมบูรณ์ หากศัตรูพืชเหล่านี้หลุดรอดเข้าไปในโรงเรือนที่มีอากาศอบอุ่น จะขยายพันธุ์อย่างรวดเร็วและควบคุมได้ยากกว่าแปลงเปิด
- ความเสี่ยงด้านราคาและช่องทางตลาด: เมลอนไม่ใช่สินค้าบริโภคพื้นฐานประจำวัน แต่เป็นผลไม้กลุ่มของฝากและสุขภาพ หากปลูกพร้อมกันหลายโรงเรือนโดยไม่มีคำสั่งซื้อล่วงหน้า จะเกิดภาวะผลผลิตล้นตลาดในระยะเวลาสั้นๆ (เนื่องจากเมลอนสุกพร้อมกันและเก็บไว้ได้ไม่เกิน 7–10 วัน)
- ภาระเงินลงทุนก้อนแรก: โรงเรือนมาตรฐาน 100 ตร.วา ต้องใช้เงินสดเริ่มต้นกว่า 90,000 บาท เกษตรกรไม่ควรนำเงินเก็บก้อนสุดท้ายมาลงทุนโครงสร้างทั้งหมด แต่ต้องสำรองเงินทุนหมุนเวียนค่าปุ๋ย ค่ายา และค่าไฟไว้อย่างน้อย 2 รุ่นการผลิต
รายการตรวจสอบ (Checklist) ก่อนตัดสินใจลงทุน
- [ ] มีแหล่งน้ำจืดคุณภาพดี ค่าความเค็ม (EC) ต่ำ และมีปริมาณน้ำเพียงพอตลอดฤดูแล้ง
- [ ] สำรวจและมีข้อตกลงเบื้องต้นกับช่องทางจำหน่าย เช่น ร้านกาแฟ ร้านอาหาร ตลาดออนไลน์ หรือกลุ่มสหกรณ์
- [ ] มีเวลาประจำสำหรับการผสมเกสรด้วยมือและตรวจแปลงทุกวันในช่วงเช้าตรู่
- [ ] จัดเตรียมเงินทุนสำรองหมุนเวียนอย่างน้อย 30,000–40,000 บาท นอกเหนือจากค่าก่อสร้างโรงเรือน
- [ ] ผ่านการอบรมหรือศึกษาขั้นตอนการผสมปุ๋ย A-B และการวัดค่า pH/EC ในระบบน้ำหยด
แหล่งข้อมูลอ้างอิง
- เนตรนภา แววกระโทก และ กันต์กนิษฐ์ จูรัตน์. (2564). การวิเคราะห์ต้นทุนและผลตอบแทนการปลูกเมล่อนของกลุ่มสมาชิกเกษตรกรสหกรณ์นิคมแม่สอด อำเภอแม่สอด จังหวัดตาก. วารสารการจัดการและการพัฒนาท้องถิ่น มหาวิทยาลัยราชภัฏกำแพงเพชร, ปีที่ 4 ฉบับที่ 2, หน้า 1–15. เข้าถึงได้จาก: ThaiJO jMLD Article 924
- สำนักส่งเสริมและจัดการสินค้าเกษตร กรมส่งเสริมการเกษตร. (2565). คู่มือการปลูกเมล่อนและแคนตาลูป. ศูนย์วิทยบริการเพื่อส่งเสริมการเกษตร กระทรวงเกษตรและสหกรณ์. เข้าถึงได้จาก: esc.doae.go.th
ปลูกเมลอนในโรงเรือน 100 ตารางวา แยกเงินลงทุนเริ่มต้นและต้นทุนต่อรุ่น: วิเคราะห์รายได้ จุดคุ้มทุน และกำไรจริงต่อปี
